Domain mpbv.de kaufen?
Wir ziehen mit dem Projekt
mpbv.de um.
Sind Sie am Kauf der Domain
mpbv.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mpbv.de kaufen?
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
Ähnliche Suchbegriffe für Sollzins
Top-Angebote
Produkte zum Begriff Sollzins:
-
Buch "Häkelideen für Küche und Bad. Nachhaltig, umweltfreundlich, plastikfrei"Häkelideen für Küche und Bad. 21 gehäkelte Alltagshelfer. Wasch-, Spül- und Putzlappen, Handtücher, Abschminkpads, Topfschoner oder Aufbewahrungstüten: Viele der oft nur einmal benutzten Utensilien in Bad und Küche können problemlos durch gehäkelte, wiederverwendbare Alternativen ersetzt werden. Dank der genauen Anleitungen einfach anzufertigen. Buch mit 96 Seiten. Größe: 18,5 x 26 cm.9,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Public Health Nutrition: Ernährung und öffentliche Gesundheit, Fachbücher von Viviane Scherenberg, Nadine BerlingDas Fachbuch "Public Health Nutrition: Ernährung und öffentliche Gesundheit" bietet eine umfassende Analyse der komplexen Wechselbeziehungen zwischen Ernährung und öffentlicher Gesundheit. Es behandelt zentrale Herausforderungen der Public Health Nutrition und beleuchtet ernährungsbezogene Interventionen für verschiedene Zielgruppen in sozialen Kontexten. Zudem werden digitale Präventionsansätze, öffentliche Ernährungskampagnen und politische Strategien thematisiert. Dieses Buch richtet sich an Studierende der Gesundheitswissenschaften, Public Health, Ökotrophologie, Ernährungswissenschaften und Ernährungsmedizin. Es ist auch eine wertvolle Ressource für Praktiker und Fachexperten, die in der Ernährungsprävention tätig sind oder eine Karriere in diesem dynamischen Bereich anstreben.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
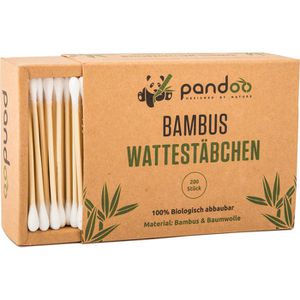
pandoo Wattestäbchen Bio-Bambus, 7,5cm, Ø 4mm aus Bio-Baumwolle, nachhaltig, 200 Stück4 mm große Watteköpfe aus 100% Baumwolle, hypoallergen, besonders sanft zur Haut Mit einem 7,5 cm langen Schaft aus Bambus Frei von schädlichen Chemikalien, Chlorbleiche, Parfüm, Kunststoffen Für die tägliche Kosmetik und Körperpflege Aufbewahrung in einer wiederverschließbaren Papierschachtel Merkmale: Material Stab: Bambus Länge: 7,5 cm Wattekopf Ø: 4 mm geeignet: für Erwachsene sonstiges: Hinweis: Wattestäbchen vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen.4,11 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **

Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
Top-Angebote
Produkte zum Begriff Sollzins:
-
Körper, Gesundheit, Ernährung, Schulbücher von Margit RexMit dem Band Körper, Gesundheit, Ernährung aus unserer Reihe Grundwissen Sachunterricht vermitteln Sie Ihren Schülern das wichtigste Grundwissen dieser Themenbereiche sicher und anwendungsbereit! Sie sind es leid, unzählige Lehrwerke zu durchforsten, um die wirklich elementaren Inhalte für Ihren Sachkundeunterricht zu finden? Sie suchen spannende und motivierende Materialien anstelle trockener Theorie? Dann sind Sie bei unserer Reihe Grundwissen Sachunterricht genau richtig! Denn hier ist das wichtigste Basiswissen im Fach Sachkunde für die 2. bis 4. Klasse bereits für Sie zusammengestellt. Mithilfe abwechslungsreicher und motivierender Materialien und Aufgaben - wie Versuche, Arbeitsblätter, Rätsel und Gruppenarbeiten - vermittelt dieser Band anschaulich und fundiert das Grundwissen über Körper und Sinne, Gesundheit und Ernährung. Dadurch erarbeiten sich Ihre Schüler die Inhalte praxisnah.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konsum – Ernährung – Gesundheit, Fachbücher von Kirsten Schlegel-MatthiesDie Autor*innen legen ein Konzept für eine wissenschaftlich fundierte, zeitgemässe Ernährungs- und Verbraucherbildung vor. Das Buch orientiert sich dabei an aktuellen und künftigen Herausforderungen für Individuen und Gesellschaft. Zehn Bildungsziele bieten didaktische Hinweise für Lehre und Unterricht an, die zu einer selbstbestimmten Gestaltung der privaten Lebensführung anregen. Die Bildungsziele umfassen unter anderem die Bedeutung von Ressourcen, die Bedeutung von Konsumentscheidungen und ein Verständnis der Zusammenhänge von Gesundheit und Ernährung sowie von Körper, Essverhalten und Identität.31,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buch "Häkelideen für Küche und Bad. Nachhaltig, umweltfreundlich, plastikfrei"Häkelideen für Küche und Bad. 21 gehäkelte Alltagshelfer. Wasch-, Spül- und Putzlappen, Handtücher, Abschminkpads, Topfschoner oder Aufbewahrungstüten: Viele der oft nur einmal benutzten Utensilien in Bad und Küche können problemlos durch gehäkelte, wiederverwendbare Alternativen ersetzt werden. Dank der genauen Anleitungen einfach anzufertigen. Buch mit 96 Seiten. Größe: 18,5 x 26 cm.9,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Public Health Nutrition: Ernährung und öffentliche Gesundheit, Fachbücher von Viviane Scherenberg, Nadine BerlingDas Fachbuch "Public Health Nutrition: Ernährung und öffentliche Gesundheit" bietet eine umfassende Analyse der komplexen Wechselbeziehungen zwischen Ernährung und öffentlicher Gesundheit. Es behandelt zentrale Herausforderungen der Public Health Nutrition und beleuchtet ernährungsbezogene Interventionen für verschiedene Zielgruppen in sozialen Kontexten. Zudem werden digitale Präventionsansätze, öffentliche Ernährungskampagnen und politische Strategien thematisiert. Dieses Buch richtet sich an Studierende der Gesundheitswissenschaften, Public Health, Ökotrophologie, Ernährungswissenschaften und Ernährungsmedizin. Es ist auch eine wertvolle Ressource für Praktiker und Fachexperten, die in der Ernährungsprävention tätig sind oder eine Karriere in diesem dynamischen Bereich anstreben.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
Ähnliche Suchbegriffe für Sollzins
-
pandoo Wattestäbchen Bio-Bambus, 7,5cm, Ø 4mm aus Bio-Baumwolle, nachhaltig, 200 Stück4 mm große Watteköpfe aus 100% Baumwolle, hypoallergen, besonders sanft zur Haut Mit einem 7,5 cm langen Schaft aus Bambus Frei von schädlichen Chemikalien, Chlorbleiche, Parfüm, Kunststoffen Für die tägliche Kosmetik und Körperpflege Aufbewahrung in einer wiederverschließbaren Papierschachtel Merkmale: Material Stab: Bambus Länge: 7,5 cm Wattekopf Ø: 4 mm geeignet: für Erwachsene sonstiges: Hinweis: Wattestäbchen vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen.4,11 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Dankbarkeitskerze »Gesundheit«Spüren Sie das Gefühl von tiefer Dankbarkeit und bringen Sie diese achtsam mit wohltuenden Düften zum Ausdruck. Diese hochwertigen Intentionskerzen, die aus 100 Prozent pflanzlichem Stearin (kbA), einem natürlichen Holzdocht und feinsten naturreinen bio-ätherischen Ölen bestehen, werden in liebevoller Handarbeit in Deutschland für Sie gefertigt. Ihre Brenndauer beträgt bis zu 80 Stunden. Die Kerzen werden im hochwertigen Glasbehälter in Kristallglasoptik in einer edlen schwarzen Geschenkverpackung mit goldenem Etikett geliefert. »Gesundheit« Spüren Sie tiefe Dankbarkeit für Ihre bisherige Gesundheit und bringen Sie noch mehr Wohlgefühl in Ihr Leben. Die Duftnoten der Verbene und des Abramelin-Öls erfüllen Sie mit Selbstliebe sowie Entspannung.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
JRL - Friseurumhang (umweltfreundlich)Der Recycling Cutting Cape ist ein umweltfreundlicher Friseurumhang im großen Stil mit einem schlichten, schwarzen Design. Dieser Umhang ist ideal für professionelle Friseursalons und Barbiergeschäfte sowie für den Heimgebrauch. Ein markantes Merkmal dieses Umhangs ist sein leichtes Material, das für Komfort während des Tragens sorgt und sich für längere Haarschnitt-Sitzungen eignet. Das leichte Design macht den Umhang auch einfach zu handhaben und zu lagern. Der Umhang ist in einer Einheitsgröße konzipiert, die für die meisten Kunden passend ist. Dies erleichtert die Handhabung und sorgt dafür, dass der Umhang vielseitig einsetzbar ist. Hergestellt aus wasserabweisendem Polyester, bietet der Professional Cutting Cape Schutz gegen Feuchtigkeit und Haarschnittreste. Dieses Material ist sowohl strapazierfähig als auch pflegeleicht, was ihn ideal für den regelmäßigen Gebrauch in einem geschäftigen Salon macht. Der Umhang verfügt über einen Velcro-Verschluss, der eine schnelle und einfache Anpassung an verschiedene Halsgrößen ermöglicht und einen sicheren Sitz gewährleistet. In klassischem Schwarz gehalten, bietet der Umhang ein professionelles und stilvolles Erscheinungsbild, das in jeden Salon passt. Pflegehinweise für den Umhang: Maschinenwäsche in kaltem Wasser, um die Qualität und Langlebigkeit des Materials zu erhalten. Kein Bleichmittel verwenden, um Farbe und Stoffstruktur zu schonen. Zum Trocknen aufhängen. Eine Tropftrocknung hilft, die Form des Umhangs zu bewahren und erleichtert das Bügeln. Der Professional Cutting Cape ist somit eine exzellente Wahl für Friseure und Barbiere, die einen hochwertigen, langlebigen und stilvollen Umhang für ihre tägliche Arbeit suchen.12,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
-
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.